
Investir: a única forma de alcançar a independência financeira a longo prazo (parte II)
O trabalho, por si só, dificilmente chega para assegurar a independência financeira e a construção de riqueza no longo prazo. Neste contexto, investir passa a assumir um papel central na gestão das poupanças, apoiando-se numa série de princípios fundamentais que ajudam a encarar o risco como uma oportunidade

Na crónica anterior, vimos que o crescimento económico e a evolução dos rendimentos da maioria das pessoas têm divergido ao longo do tempo, num contexto ainda agravado pela inflação e pela crise da habitação. Concluímos que depender exclusivamente do salário é insuficiente para alcançar a independência financeira, tornando importante a rentabilização das poupanças. Através do modelo de Robert Kiyosaki, destacámos o investidor (Parte I).
O facto de ser muito complicado para a generalidade da população atingir um nível de bem-estar financeiro pleno – o qual lhe permite realizar todas as suas necessidades e objetivos sem comprometer a sua “solvência” pessoal – é relativamente simples de compreender: o trabalho é, e sempre será, uma fonte de rendimento limitada.
Ou seja, mesmo que um trabalhador por conta de outrem detenha uma carreira em que a progressão salarial é razoável, uma posição sénior ou de liderança e consiga um ordenado consideravelmente acima da média, o mesmo converge para um limite monetário definido pela elevada carga fiscal, pela burocracia, pelas condições das administrações públicas e pela capacidade/competitividade das empresas privadas, o que em Portugal foi recentemente agravado pela entrada massiva de mão-de-obra imigrante pouco qualificada, que cria uma pressão estrutural em baixa sobre os salários, embora o mercado de trabalho se encontre bastante dinâmico (mínimos históricos na taxa de desemprego).
Já o capital é, e sempre será, uma fonte de rendimento ilimitada, desde que tratado de forma estratégica e inteligente. O ponto fulcral é o tempo despendido para se conseguir uma unidade adicional de dinheiro: no longo prazo, ganhar X euros extra pelo trabalho vai sempre exigir uma hora do nosso tempo; já ganhar o mesmo montante através de uma carteira de investimentos torna-se automático, se a mesma tiver sido construída com a análise, antecipação e rigor necessários.
A desvantagem associada à rentabilização das poupanças através dos investimentos é o risco, visto que desenvolvimentos adversos nos mercados podem diminuir o valor dos ativos investidos.
No entanto, o risco não deve ser evitado mas sim gerido segundo as características, personalidade e objetivos da pessoa (“disposição” a assumi-lo), assim como a sua situação financeira e horizonte temporal (“capacidade” em assumi-lo).
Os níveis pouco ambiciosos de literacia financeira em Portugal, assim como a ausência de um plano integrado eficaz para a promover, contribuíram para a retenção do dinheiro dos portugueses em ativos sem risco e sem retorno (ou com um retorno muito pouco notório) ao longo do tempo, tais como depósitos à ordem, depósitos a prazo e certificados de aforro ou do tesouro. Esta alocação generalizada do capital é ineficiente, pois apesar de uma parcela relevante dos portugueses não ter capacidade nem disposição em canalizar as suas poupanças para ativos de risco, existe outra parcela que reúne todas as condições para o fazer, nomeadamente vários jovens qualificados, que auferem um salário acima da média e enfrentam um horizonte temporal suficientemente grande para recuperar eventuais perdas.
Os seguintes “factos estilizados” servem de incentivo ao leitor que ainda não começou a iniciar as suas aplicações financeiras, independentemente do perfil de risco, das suas preferências e dos seus objetivos pessoais.
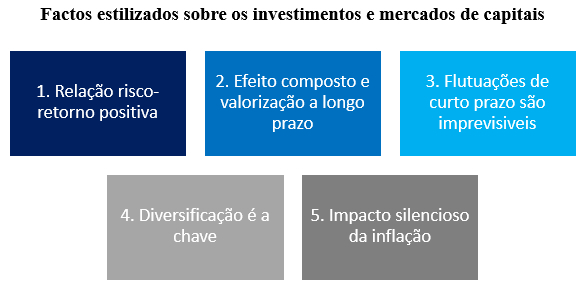
1 Relação risco-retorno positiva
Existe uma relação fundamentalmente positiva entre risco e retorno nas características dos diferentes tipos de investimentos.
A teoria e prática financeira já comprovaram sistematicamente isto. Quanto maior for o risco que assumimos num dado ativo, maior será a incerteza sobre o intervalo de resultados possíveis e maior será a rentabilidade potencial, visto que na ótica do investidor exige-se um “prémio”.
Resume-se pela célebre frase “Quem não arrisca, não petisca!”, e é visível no exemplo abaixo, que mostra o retorno médio anual estimado de diferentes classes de ativos entre 1928 e 2025. Por exemplo, as ações (duas primeiras barras) apresentam um retorno superior às obrigações por serem investimentos mais voláteis, menos seguros e com menor prioridade na estrutura de capitais1. De modo semelhante, as ações de pequenas empresas norte-americanas (small caps) é superior ao das grandes (large caps) pois em geral são empresas menos maturas, com uma posição instável no mercado e fontes sustentáveis de crescimento ainda por encontrar, mas também com um maior potencial de apreciação a prazo. Também as obrigações empresariais são mais rentáveis que as governamentais, visto que os governos têm naturalmente menos risco de crédito do que as empresas privadas devido ao seu monopólio sobre o sistema fiscal.
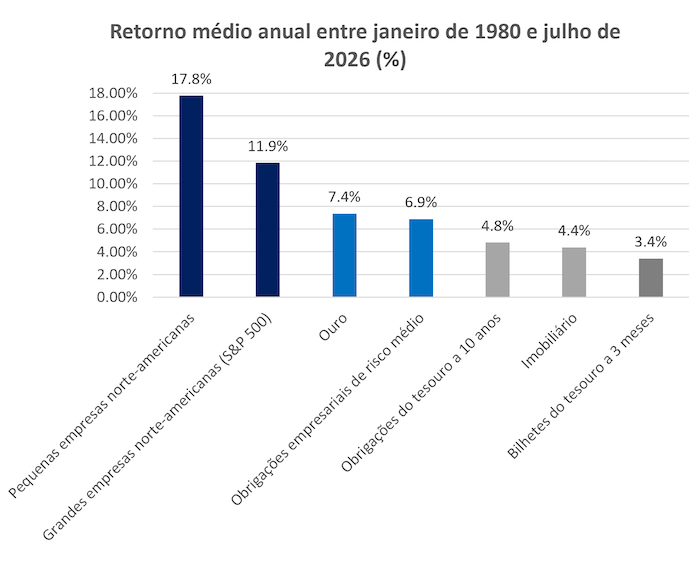
Nota: retornos calculados em dólares ($).
2 Efeito composto e valorização a longo prazo
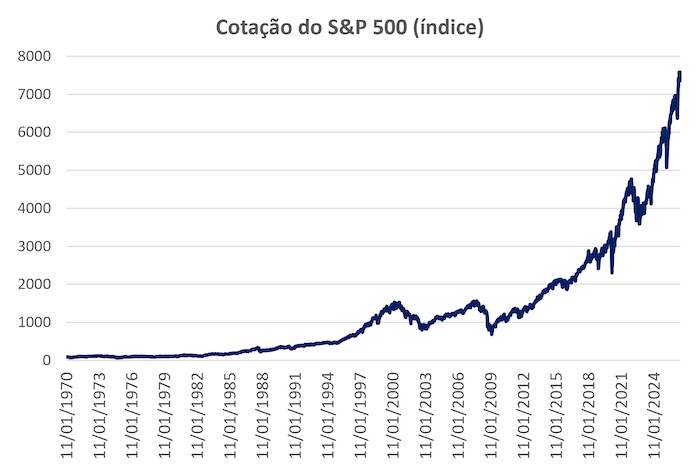
No longo prazo, a maioria das classes de ativos tende a valorizar.
Embora não seja necessariamente verdade para todos os investimentos individualmente, ao longo de várias décadas podemos verificar que a maioria dos ativos financeiros e reais tende a subir de valor. Isto é válido, por exemplo, para ações europeias, americanas e de países emergentes, assim como obrigações e imobiliário.
Tal deve-se essencialmente ao efeito composto, que resulta da acumulação e reinvestimento dos rendimentos periódicos gerados pelos ativos (por exemplo, juros compostos nas obrigações e dividendos nas ações) e, simultaneamente, ao crescimento económico, que causa inflação, que por sua vez aumenta o valor nominal dos lucros das empresas e das rendas. Assim, mesmo enfrentando condições adversas no curto prazo, podemos inferir que com tempo e paciência os nossos investimentos vão apresentar um desempenho minimamente razoável, desde que cumpridos os requisitos necessários.
3 Flutuações de curto prazo são imprevisíveis
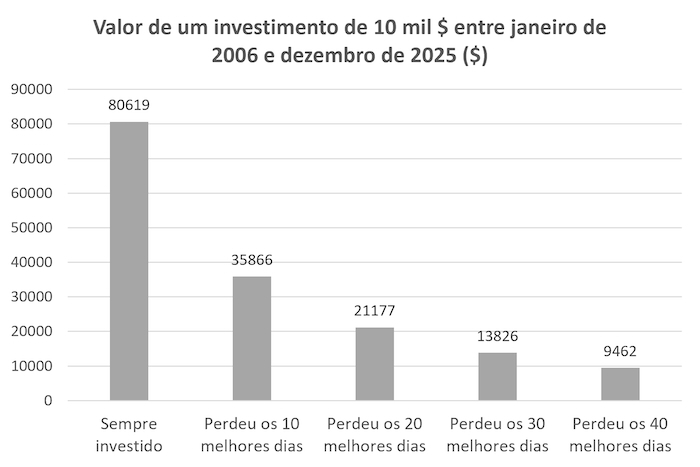
No curto prazo, o valor de muitos ativos financeiros tende a flutuar sem grande racional intrínseco, o que dificulta a tomada de decisão. O tempo durante o qual estamos investidos é mais importante que o timing para entrar no mercado.
Por outro lado, é muito difícil conseguir antecipar oscilações no curto prazo, que podem resultar da quebra de expetativas por parte das empresas e de desenvolvimentos na economia nacional e internacional, nas condições financeiras (taxas de juro e custos de financiamento) e na geopolítica. Por exemplo, um investidor que tenha comprado ações de empresas associadas ao comércio, transportes e turismo em dezembro de 2019 não conseguiria adivinhar que em março de 2020 iria começar uma pandemia.
Deste modo, as habituais ferramentas de “análise técnica” que costumam aparecer na internet são pouco robustas e o tempo durante o qual estamos investidos é mais importante que o timing para comprar um ativo. Tentar fazer previsões num intervalo de dias ou meses e tomar decisões de investimento com base nas mesmas torna-se ineficiente e arriscado, pelo que a melhor solução é adotar uma estratégia de longo prazo marcada por fatores fundamentais e estruturais (por exemplo, que setores mais beneficiarão da inteligência artificial ou das mudanças demográficas e que economias têm maior potencial de crescimento nas próximas décadas).
4 Diversificação é a chave
Uma carteira diversificada é a chave para maximizar o retorno dado um nível de risco.
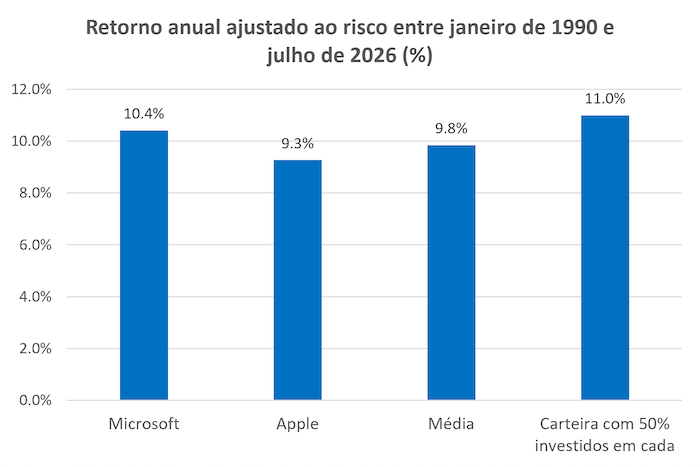
A diversificação consiste em distribuir as poupanças por diferentes investimentos, podendo ser entre classes de ativos, setores, regiões, entre outras categorizações. A exposição do investidor torna-se abrangente e menos propícia a sofrer perdas associadas a um evento ou crise especifica de uma indústria, mercado ou geografia. Aqui, a correlação entre ativos é um conceito vital, visto que ao combinarmos ativos pouco ou negativamente relacionados entre si, otimizamos a relação risco-retorno. O exemplo abaixo é ilustrativo: mesmo que as ações da Microsoft e da Apple possam apresentar uma correlação positiva elevada (ambas empresas norte-americanas e do setor tecnológico), a mesma não é completamente perfeita, pelo que a respetiva combinação gera um retorno superior em proporção do risco (11%>9.8%).
5 Impacto silencioso da inflação
A inflação degrada o dinheiro e os ativos sem risco ao longo do tempo.
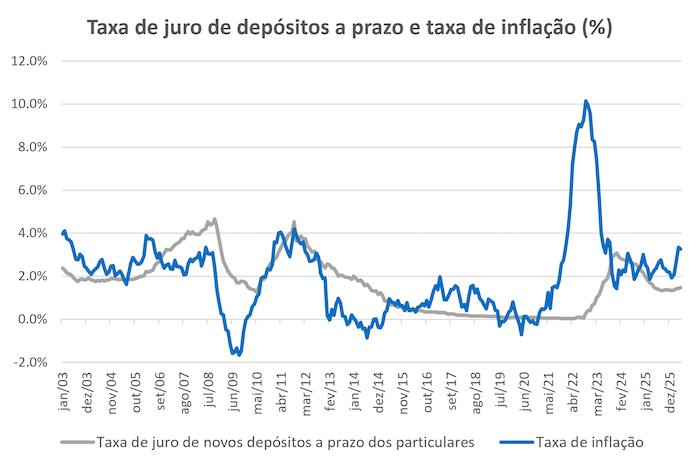
Este facto já foi abordado, e comprova-se na figura abaixo: entre janeiro de 2003 e dezembro de 2025 a taxa de inflação média foi de 2%, enquanto a taxa de juro média nos depósitos a prazo foi de 1.7%. Além disso, a inflação foi superior à taxa de juro em cerca de 58% do tempo durante este período.
1 O retorno das grandes empresas norte-americanas é de 11.9%, enquanto o das obrigações do tesouro a 10 anos é de 4.8%.
Almada Online, Crónica, Economia, Opinião, Tiago Pereira

